


&
Assicurazione Certificatore Energetico
Proteggi la tua professione e la tua reputazione con la polizza di RCP per certificatore energetico.
- Responsabilità Civile Professionale
- Retroattività della copertura
- Consulente assicurativo a te dedicato
In 2 minuti, senza inserire i tuoi contatti

A cosa serve l’assicurazione Certificatore Energetico?
L’assicurazione Certificatore Energetico serve a proteggere il patrimonio del professionista quando un cliente o un terzo presenta una richiesta di risarcimento per un errore o un’omissione legati all’attività di certificazione energetica. La copertura opera nei limiti, per le attività e alle condizioni previste dal contratto.
Un errore nei dati può cambiare la classe energetica
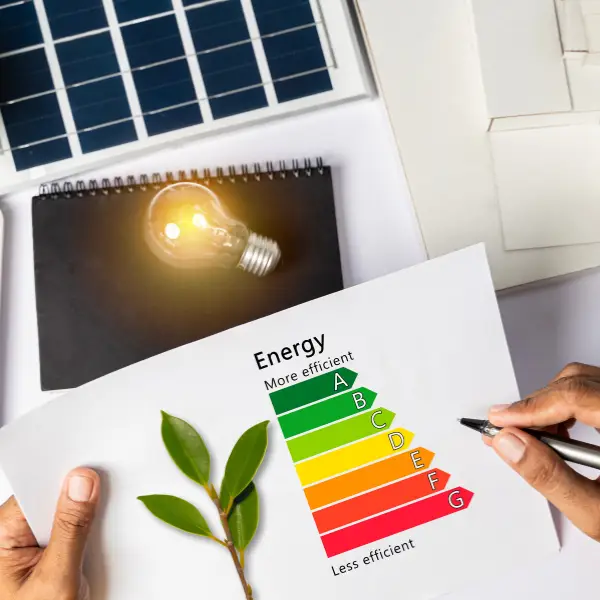
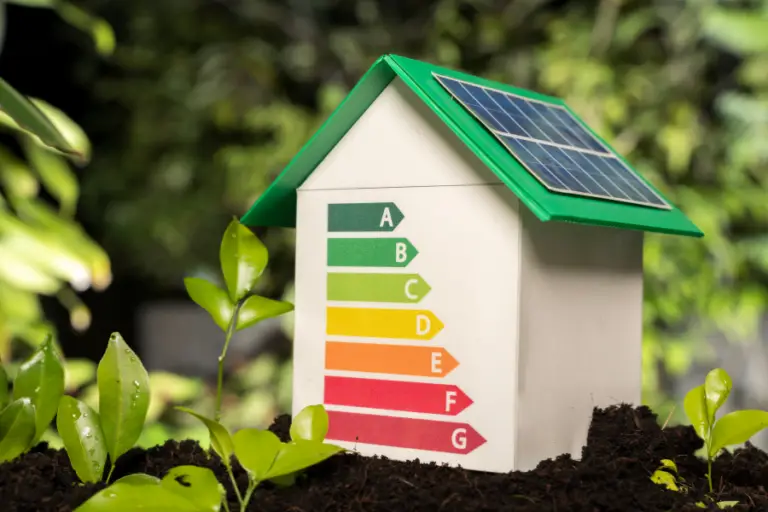
Un dato tecnico errato, una misurazione non corretta o un errore di calcolo possono incidere sul risultato dell’Attestato di Prestazione Energetica, l’APE. Se il cliente attribuisce a quell’errore un danno economico, può nascere una richiesta di risarcimento. La RC può intervenire se il caso rientra nelle attività assicurate.
Una contestazione può arrivare dopo il rilascio dell’APE
Un problema può emergere anche dopo che l’attestato è stato consegnato, per esempio durante una compravendita, una locazione o un controllo successivo. Per questo è utile verificare non solo il massimale, ma anche come funzionano retroattività e periodo di copertura della soluzione scelta.
Cosa copre l’assicurazione Certificatore Energetico?
L’assicurazione Certificatore Energetico può coprire le richieste di risarcimento per danni patrimoniali causati a clienti o terzi da errori, omissioni o negligenze nello svolgimento dell’attività assicurata. Massimale, franchigia o scoperto, retroattività, esclusioni e attività comprese cambiano in base al contratto.
Se hai già una RC professionale, verifica che l’APE sia compreso
Molti certificatori energetici esercitano anche come ingegneri, architetti, geometri o altri tecnici. Se hai già una RC professionale, non dare per scontato che l’attività di certificazione energetica sia automaticamente compresa. Controlla che sia dichiarata e coperta dalla soluzione scelta.
Claims made, retroattività e postuma
Molte RC professionali operano in formula claims made: conta quando viene presentata la richiesta di risarcimento, secondo quanto previsto dal contratto. La retroattività può riguardare attività svolte prima della decorrenza; la postuma può essere utile dopo la cessazione dell’attività. Durata e condizioni vanno verificate caso per caso.
Che cos'è la Polizza di Responsabilità Civile Professionale per Certificatore Energetico?
Una polizza professionale per certificatore energetico è un’assicurazione che offre protezione al professionista in caso di eventuali danni causati a terzi durante l’esecuzione del lavoro di certificazione energetica. In generale, la polizza professionale offre al professionista una maggiore tranquillità e protezione finanziaria, riducendo i rischi legati a eventuali errori o negligenze.
Cosa copre la Polizza di Responsabilità Civile Professionale per Certificatore Energetico?
Leggi le domande frequenti
Tutto quello che devi sapere prima di attivare la copertura
La RC è obbligatoria per il certificatore energetico?
Non esiste un unico obbligo nazionale di RC collegato alla sola qualifica di certificatore energetico. Il D.P.R. 75/2013 disciplina requisiti e indipendenza dei soggetti certificatori. Se eserciti anche una professione regolamentata, l’obbligo assicurativo può derivare invece dalla normativa della tua professione.
Se ho già una RC da ingegnere, architetto o geometra devo fare un’altra polizza?
Non necessariamente. Devi però verificare che l’attività di certificazione energetica sia compresa nella RC che hai già. Controlla attività dichiarate, massimale, eventuali sottolimiti ed esclusioni. Se non è inclusa, può essere necessario valutare un’estensione o una copertura dedicata.
Quali errori possono generare una richiesta di risarcimento?
Possono essere contestati errori nei dati, nelle misurazioni, nei calcoli o nella predisposizione dell’APE. La richiesta deve comunque riguardare un danno riconducibile all’attività assicurata. La copertura effettiva dipende sempre dalle condizioni della polizza.
La RC copre anche le sanzioni per un APE errato?
Il D.Lgs. 192/2005 prevede sanzioni per gli APE redatti senza rispettare criteri e metodologie; la loro assicurabilità e le eventuali esclusioni devono essere verificate nel contratto.
Come scelgo il massimale?
Il massimale è l’importo massimo entro cui la compagnia presta la copertura, secondo le condizioni di polizza. Valutalo in relazione al numero e al tipo di incarichi, al valore degli immobili coinvolti e alla possibile esposizione economica. Controlla anche eventuali sottolimiti.
Come funziona la retroattività?
La retroattività può estendere la copertura a fatti professionali avvenuti prima della decorrenza della polizza. È particolarmente importante nelle coperture claims made. Il periodo riconosciuto e le condizioni cambiano da soluzione a soluzione.
A cosa serve la postuma?
La postuma può estendere la possibilità di denunciare richieste di risarcimento dopo la cessazione dell’attività o della polizza, se riferite a incarichi svolti quando la copertura era operativa. Non è automaticamente prevista in ogni contratto e va verificata prima della sottoscrizione.
Quanto costa un’assicurazione Certificatore Energetico?
Il premio dipende dalla soluzione e dal profilo professionale. Possono incidere fatturato, attività svolte, massimale, franchigia o scoperto, retroattività e storico delle richieste di risarcimento. Per conoscere il costo effettivo serve un preventivo aggiornato sui tuoi dati.
La tutela legale è inclusa nella RC professionale?
Non necessariamente. La RC professionale e la tutela legale hanno finalità diverse. La tutela legale può coprire spese e controversie previste dal relativo contratto e può essere proposta separatamente. Verifica sempre se è inclusa, opzionale o da sottoscrivere a parte.
Consulenti assicurativi personali
Ascoltiamo le tue esigenze per tutelarti nel miglior modo possibile
Il tuo consulente ti fornirà consulenza e assistenza si occuperà di eventuali sinistri supportandoti nella preparazione del materiale richiesto dalla compagnia e tenendoti sempre aggiornato sull’andamento della pratica.
Con Vitanuova puoi assicurarti sia online che presso i nostri uffici, scegli tu la modalità che preferisci.

La fiducia dei nostri clienti
Le esperienze di chi ha scelto Vitanuova

Veramente una bella sorpresa
Veramente una bella sorpresa. Li ho scoperti per caso tramite un amico che mi ha consigliato il loro servizio. Lavorano con le principali compagnie assicurative e la consulente Enrica mi ha aiutato fornendomi tutte le informazioni di cui avevo bisogno.
...Alessandro Bortolani
Molto gentili e professionale
Sono pochi giorni che siamo assicurati per i nostri cari amici a quattro zampe, ma ci sentiamo di dire che il fatto di avere una referente personale a cui fare riferimento ci fa sentire sicuri e protetti. In particolare la nostra referente si è dimostrata molto gentile e professionale. Non si può chiedere di più […]
...Miriam Malatesta
Chiarezza nella comunicazione e ottimo servizio
Sono stato seguito da Denise, che ha dimostrato sin da subito, dal primo appuntamento telefonico di avere cura e attenzione al dettaglio, chiarezza nella comunicazione e spiegazione del prodotto. Ottimo servizio e definitivamente da consigliare Grazie Denise 👍👏
...Giuseppe Mancino
Gestione del sinistro ottima
La gestione del sinistro è stata ottima, sono stato contattato poche volte e all’inizio dell’apertura del sinistro come giusto che sia dopodiché tutto è filato liscio senza alcun intoppo. Lapratica di sinistro si è chiusa nel giro di un anno ma credo che sia una tempistica normale data la tipologia di servizio. Che dire tutto […]
...Michele Maddaloni
Promossa a pieni voti e consigliata
Ho stipulato una polizza per il mio cane. Ho avuto un sinistro piuttosto delicato e la compagnia ha risposto prontamente aprendo il sinistro spiegando in dettaglio procedura e documenti da inviare. Ho ricevuto pieno indennizzo. Sono molto soddisfatta. Inoltre per comunicare utilizzano mail ma anche whatsapp un metodo molto rapido ed efficace che per chi […]
...Chiara Pergolizzi
Molto disponibili e prezzi competitivi
Mi sono trovata molto bene. L’operatrice Chiara si è rivelata disponibile, paziente e attenta a soddisfare ogni mia esigenza. Molto disponibili e prezzi davvero competitivi.
...Cinzia Speziale
Eccellente su Trustpilot
Fai un preventivo
Scopri subito il prezzo della tua polizza senza lasciare alcun dato personale!